En la discusión pública contemporánea sobre la crisis del agua en México, la atención gubernamental y mediática suele concentrarse de manera desproporcionada en la inauguración de obra nueva: presas, acueductos, plantas de bombeo y pozos profundos. Sin embargo, desde la ciencia hacendaria y la gobernanza hídrica, la evidencia nos muestra un patrón constante: una obra hídrica sin sostenibilidad financiera ni presupuesto etiquetado de mantenimiento se convierte, en menos de un trienio, en infraestructura obsoleta o abandonada.
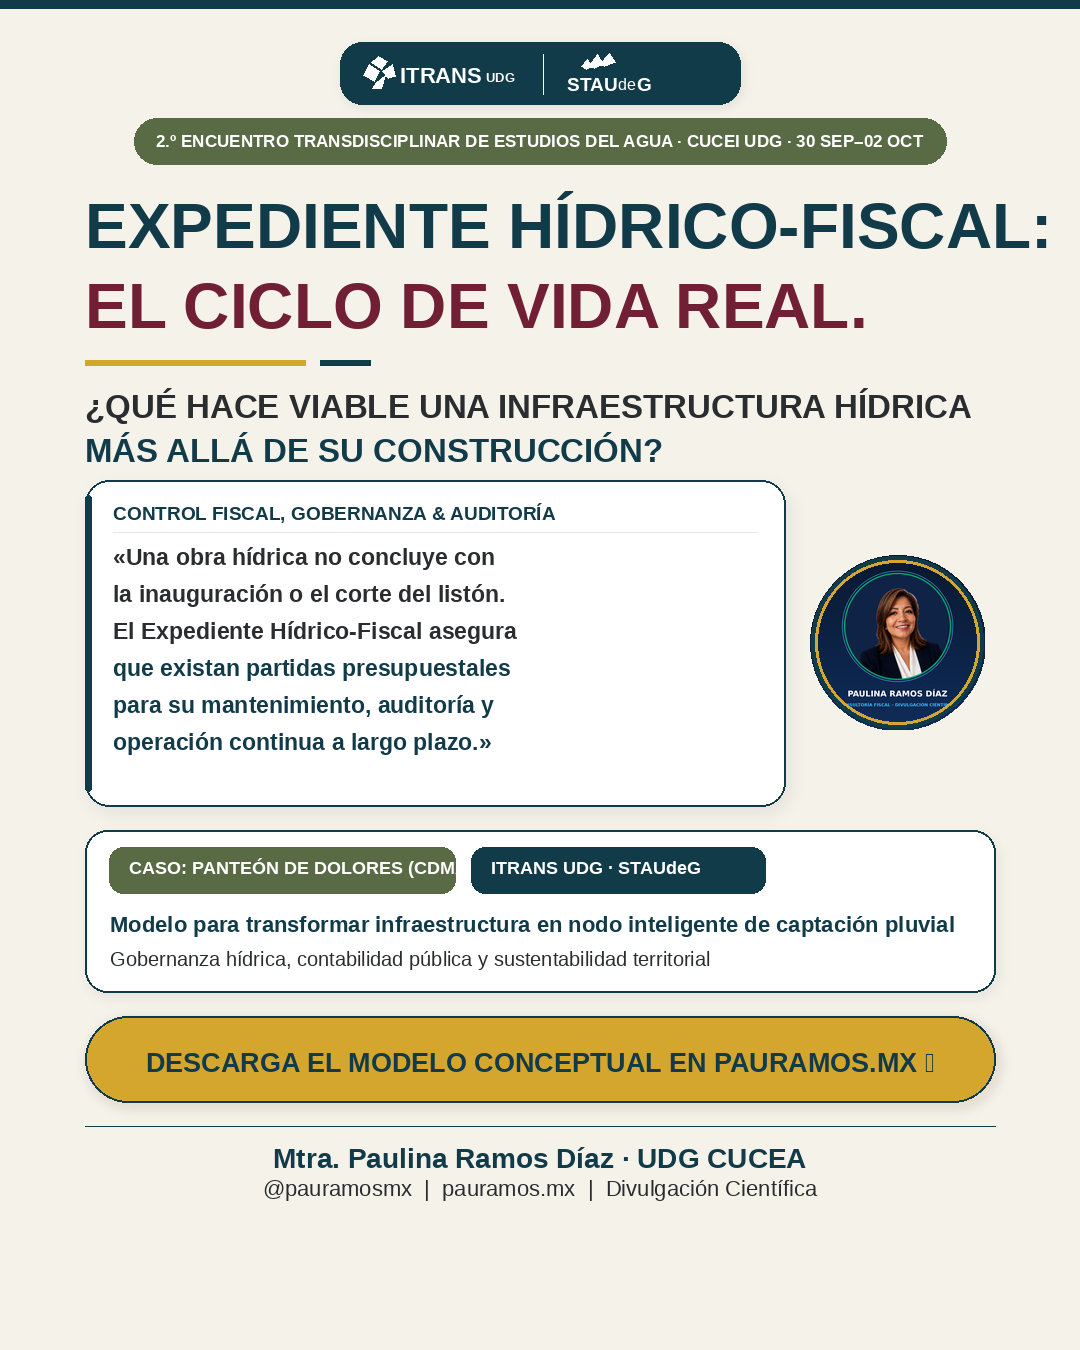
En el marco de la inauguración del 2.º Encuentro Transdisciplinar de Investigación sobre Estudios del Agua y Sustentabilidad en México (organizado por el ITRANS de la Universidad de Guadalajara), presentamos el modelo conceptual y operativo del Expediente Hídrico-Fiscal, tomando como caso de aplicación empírica la transformación del Panteón Civil de Dolores en la Ciudad de México.
1. La Trampa del Gasto de Capital (CAPEX) sin Gasto Operativo (OPEX)
La ingeniería hidráulica convencional resuelve el diseño estructural y el flujo físico del agua (CAPEX). No obstante, el 40% del caudal que se pierde por fugas en las redes metropolitanas y el colapso operativo de cientos de plantas de tratamiento bajo la NOM-001-SEMARNAT-2021 no obedecen a fallas tecnológicas, sino a vacíos presupuestales:
• Falta de partidas fijas e irreductibles: Los municipios suelen carecer de recursos etiquetados para el pago de energía eléctrica, insumos químicos y refacciones críticas.
• Ciclo político vs. Ciclo hidrológico: Las administraciones locales priorizan cortar listones visibles antes que presupuestar el mantenimiento correctivo y preventivo de largo plazo.
• Ausencia de auditoría continua: No existe un enlace formal entre el cumplimiento de los estándares ambientales y las auditorías de gasto público de las entidades de fiscalización superior.
2. Los 3 Pilares del Expediente Hídrico-Fiscal
El Expediente Hídrico-Fiscal que postulamos en nuestra investigación doctoral (UDG CUCEA) propone que ninguna obra o proyecto de infraestructura verde pueda ser aprobado sin contar con tres candados metodológicos:
1. Matriz de Costo de Ciclo de Vida Completo: Obligatoriedad de proyectar los costos operativos, de mantenimiento y de reemplazo tecnológico a 15 y 30 años, blindando un fideicomiso o partida presupuestal intocable.
2. Contabilidad Socioambiental Integrada: Cuantificación económica de los beneficios ecosistémicos (metros cúbicos infiltrados al manto freático, reducción de escorrentías e inundaciones y mitigación de la huella hídrica).
3. Mecanismos de Financiamiento Sostenible: Transición de esquemas de subsidio ciego hacia incentivos fiscales verdes y cobro de derechos con trazabilidad transparente.
3. Caso Testigo: El Panteón Civil de Dolores como Nodo Inteligente
¿Por qué analizar un cementerio metropolitano? Los panteones urbanos son históricamente tratados como vacíos pasivos o islas de concreto. Sin embargo, su enorme superficie territorial y su alto coeficiente de suelo permeable los convierten en candidatos ideales para la captación pluvial descentralizada y la recarga freática:
• Con apoyo de herramientas de Inteligencia Artificial y modelación hidroclimática, modelamos la transformación del Panteón Civil de Dolores en un nodo captador capaz de cosechar millones de litros en temporada de lluvias.
• El modelo integra la preservación de la memoria biocultural y el respeto al duelo, demostrando que los espacios cívicos y funerarios pueden garantizar simultáneamente vida y resiliencia para la cuenca metropolitana.
Conclusión: De la Emergencia a la Planeación
El derecho humano al agua reconocido en el Artículo 4.° Constitucional no se cumple simplemente con promesas presupuestales en papel; exige disciplina fiscal, diseño institucional y auditoría técnica permanente. La sostenibilidad no encarece la inversión pública: le otorga viabilidad en el tiempo.