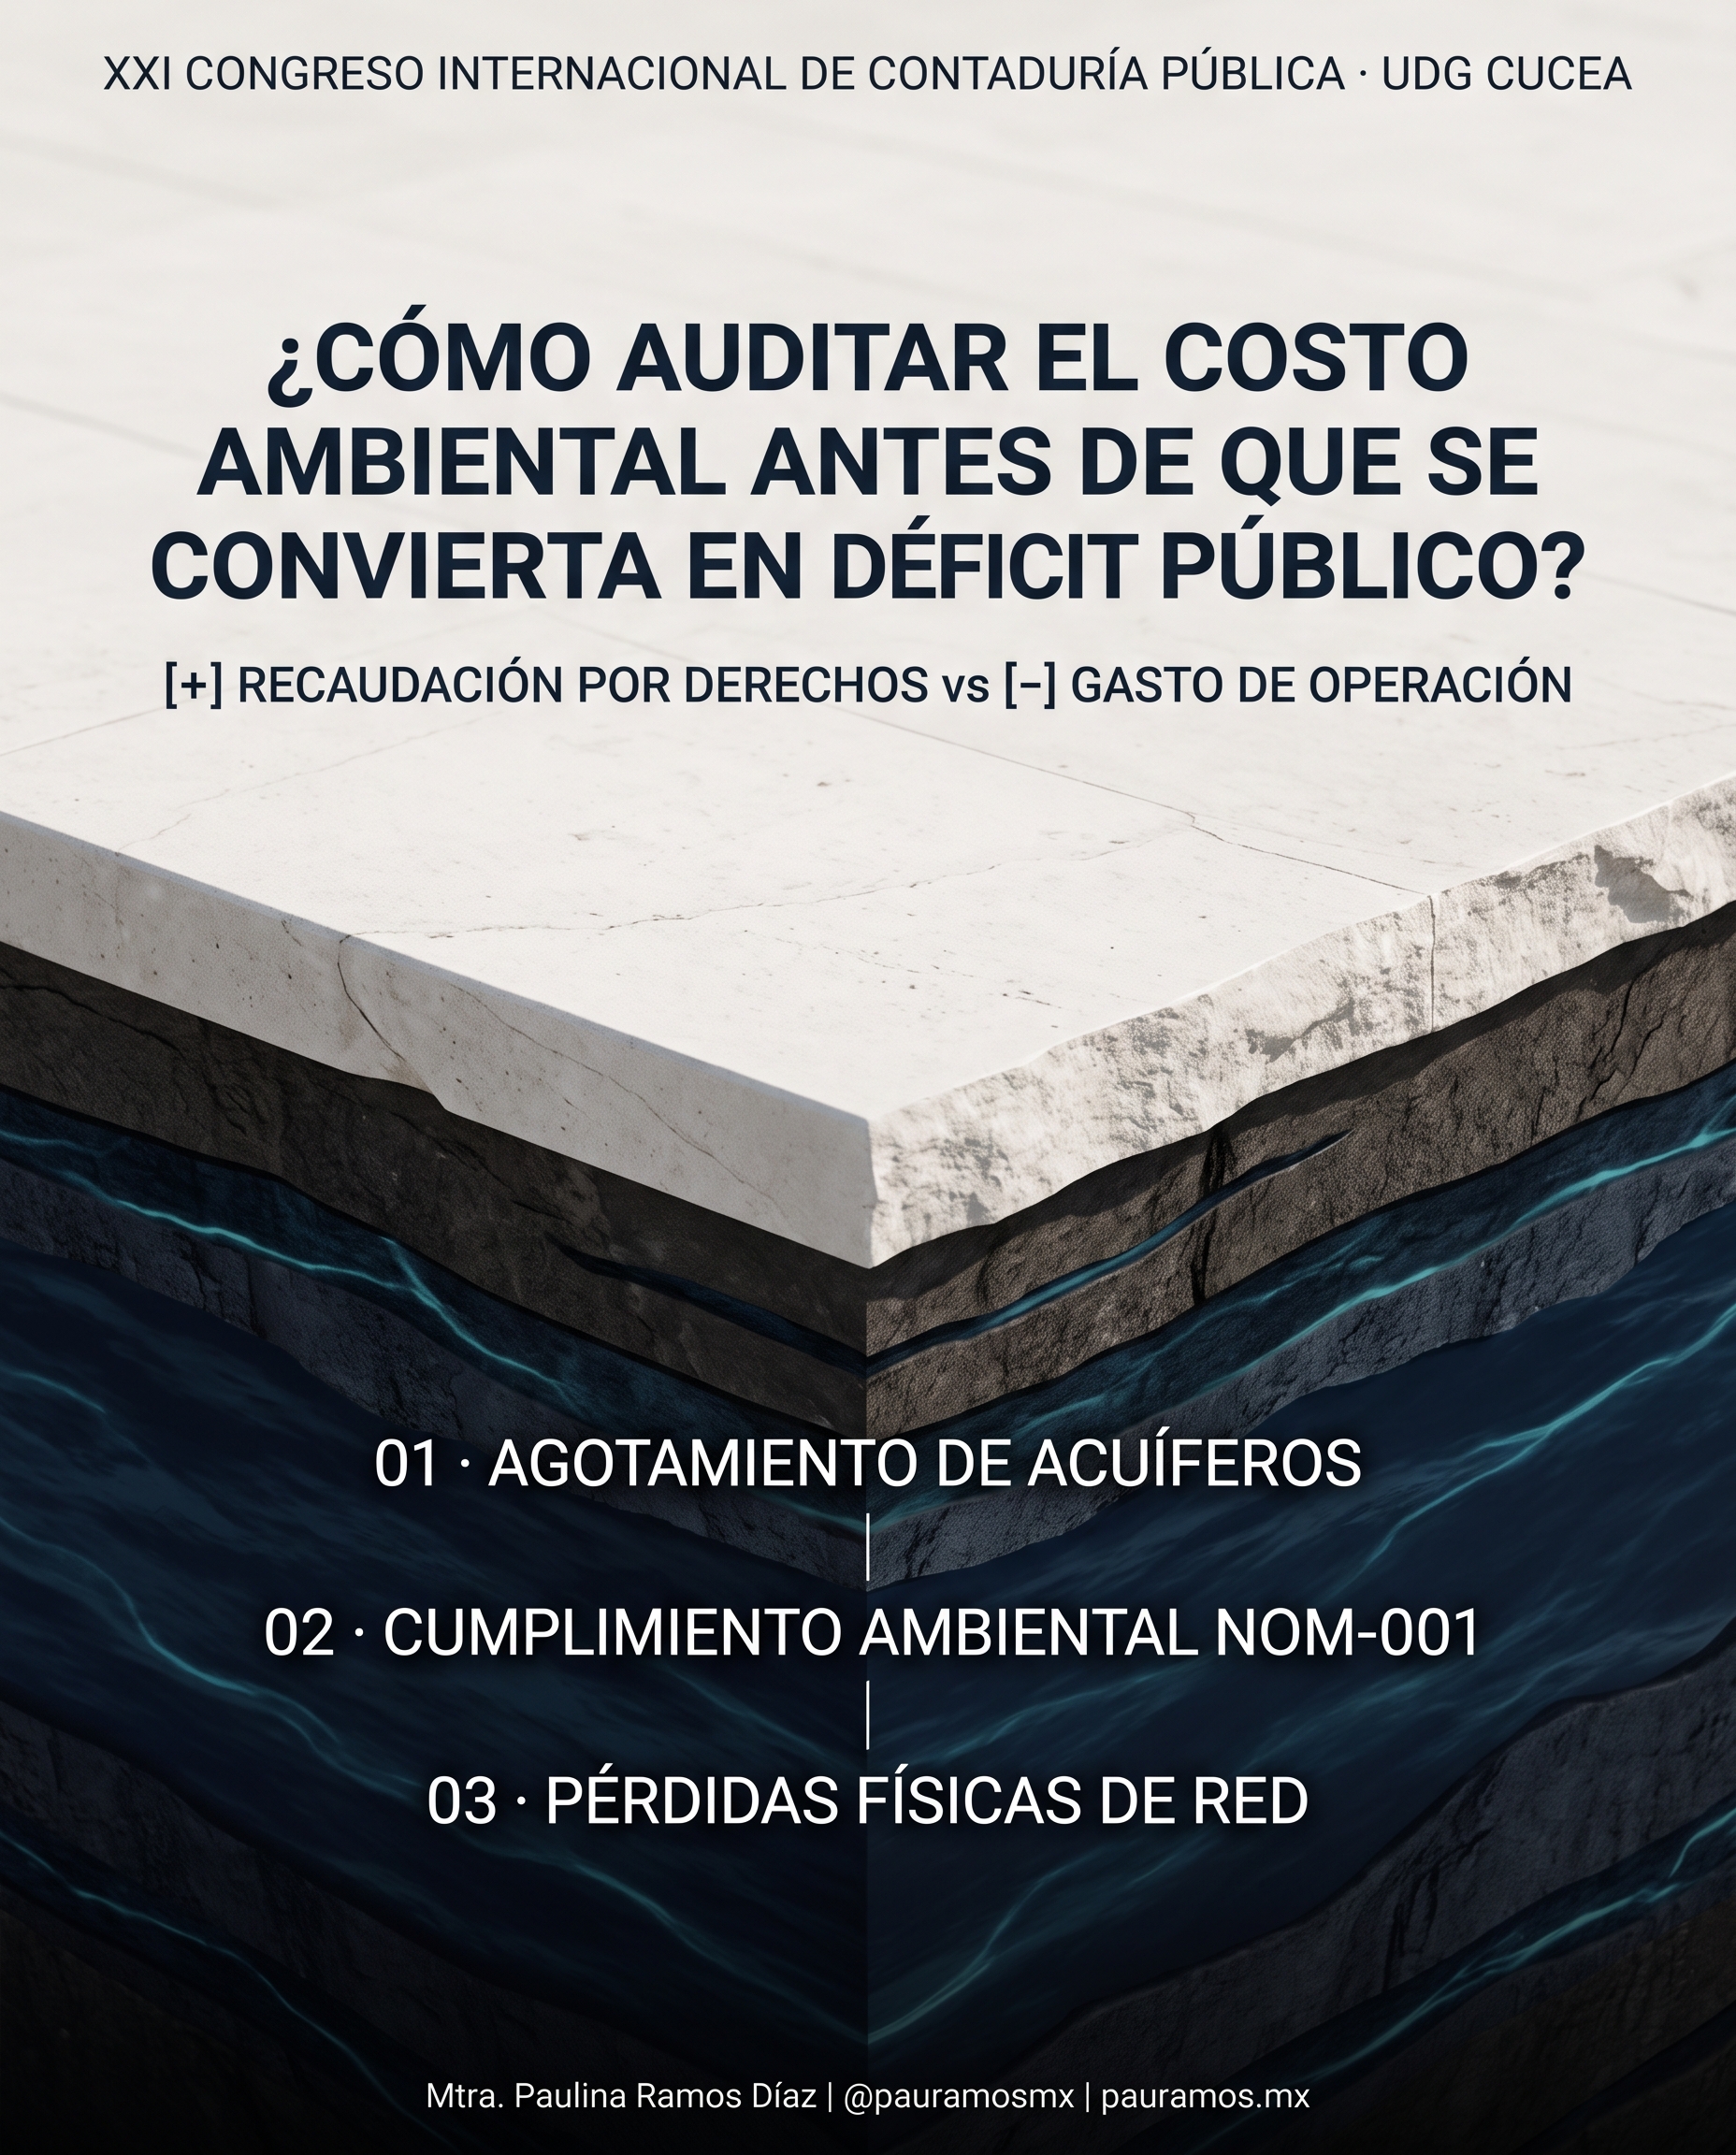
Este trabajo, presentado en la Mesa de Contabilidad y Sustentabilidad del XXI Congreso Internacional de Contaduría Pública (UDG CUCEA), formula las bases teóricas y metodológicas para transitar de una contabilidad gubernamental de corte exclusivamente devengado-financiero hacia un modelo de contabilidad socioambiental capaz de visibilizar pasivos ecológicos contingentes, costos de reposición freática y brechas de cumplimiento normativo.
1. El Límite de la Información Financiera Tradicional
En los marcos contables vigentes en el sector público subnacional, la recaudación por concepto de derechos por el suministro de agua y los subsidios operativos se registran bajo un esquema presupuestal de corto plazo. Esta estructura genera un incentivo adverso: mientras los ingresos cubran el gasto corriente inmediato, la administración se percibe formalmente equilibrada.
Sin embargo, este equilibrio aparente oculta una realidad física determinante: el agua extraída del subsuelo se trata contablemente como un insumo de costo marginal cero en su origen, omitiendo el costo asociado al abatimiento continuo de los acuíferos metropolitanos y a los hundimientos diferenciales del suelo urbano. La contabilidad tradicional muestra cuánto se gasta, pero no transparenta qué porción del patrimonio natural se está consumiendo para sostener ese gasto.
2. Tres Dimensiones Socioambientales Críticas
La propuesta metodológica formulada plantea que la evaluación del sector hídrico debe incorporar al menos tres dimensiones no capturadas por los balances convencionales:
Agotamiento de Acuíferos y Pasivos Freáticos: El balance hídrico deficitario en los mantos subterráneos representa un pasivo contingente para la hacienda metropolitana. Cada metro cúbico extraído por encima de la tasa de recarga natural acelera la necesidad futura de fuentes alternas de mayor costo y profundiza daños a la infraestructura urbana.
Cumplimiento Ambiental y Saneamiento: La entrada en vigor escalonada de marcos normativos más exigentes, como la NOM-001-SEMARNAT-2021, demanda inversiones continuas en trenes de tratamiento y modernización tecnológica. No prever estas partidas en la planeación financiera plurianual traslada costos correctivos de emergencia a las siguientes administraciones.
Pérdidas Físicas e Integridad de Red: Las pérdidas volumétricas en los sistemas de distribución implican que una fracción sustantiva de la energía eléctrica y los insumos químicos invertidos se pierde antes de llegar al usuario final, distorsionando la relación costo-beneficio del cobro tarifario.
3. Propuesta Hacendaria y Conclusiones
La incorporación de la contabilidad socioambiental no busca incrementar arbitrariamente las cargas fiscales sobre la ciudadanía, sino proporcionar información verídica y transparente para la toma de decisiones públicas. Se propone:
Diseñar incentivos fiscales verdes que premien fiscalmente a las industrias y desarrollos que incorporen tratamiento terciario, captación pluvial e infiltración al acuífero.
Establecer notas obligatorias de sustentabilidad en las cuentas públicas anuales de los organismos operadores, cuantificando físicamente la presión ejercida sobre los acuíferos.
Condicionar el presupuesto de inversión pública a indicadores verificables de reducción de pérdidas físicas y sostenibilidad del ciclo de vida de la obra.
La gobernanza hídrica demanda que la ciencia contable y la economía ambiental converjan para que los números públicos reflejen con rigor la realidad del territorio.